von Redaktion | 5. Juli 2018 | Gutachter, News, Urteile
Sturz zwischen S-Bahn Spalt und Gleis
–
Haftung der Deutschen Bahn ?
1. Nein, entschied das Amtsgericht München am 25.04.2017. Die Deutsche Bahn haftet nicht, wenn ein Fahrgast in einen Spalt zwischen S-Bahn und Gleis stürzt.
2. Was war passiert ?
Eine 1,50 cm große Dame im Alter von 64 Jahren rutschte an einem Münchener Bahnsteig in einen Spalt zwischen Zug und Steig. Dieser war 14 cm breit. Zwei andere Fahrgäste konnten sie retten, bevor die S-Bahn losfuhr. Die Beine und Knöchel der Dame erlitten Quetschungen und Prellungen. Für vier Wochen war sie arbeitsunfähig. Daraufhin forderte sie knapp 4.000,- Euro Schmerzensgeld und die Zahlung der ihr entstandenen Reinigungskosten von Mantel und Hose. Die Frau gab an das Bahnnetz seit 1974 regelmäßig zu nutzen. Ihrer Ansicht nach sei die Bahn für den Unfall verantwortlich. Sie hätte dafür sorgen müssen, dass der Spalt durch ausfahrbare Trittbretter oder ähnliches geschlossen würde. Die Bahn selbst sah sich jedoch nicht als Verantwortliche. Der Abstand zwischen Bahnsteig und Bahn sei technisch notwendig. Zudem argumentierte sie, dass die Klägerin von dem Abstand habe wissen müssen. Die Frau erhob daraufhin Klage vor dem Amtsgericht München.
3. Was sagt das Amtsgericht München?
Das Amtsgericht München wies die Klage zurück. Die Klägerin habe keinen Anspruch auf
Schmerzensgeld und Schadensersatz. Dafür sei das Mitverschulden ihrerseits zu groß. Als Unfallursache nannte die Frau lediglich den 14 cm großen Spalt. Einen Entstehung des Unfalls durch Fremdeinwirkung sei daher ausgeschlossen. Da die Klägerin selbst die Angabe machte, seit vielen Jahren regelmäßig Bahn zufahren, hätte sie von der Spalte wissen müssen. Diese sei allen Nutzern des Bahnsystems bewusst. Zudem sei die Spaltgröße mühelos überwindbar. Es bedürfe dafür nur geringer Sorgfalt. Eine Pflichtverletzung durch die Beklagte Bahn sei nicht ersichtlich. Hinzu komme auch, dass die Rechtsprechung schon größere Abstände für unbedenklich erklärt habe. Die Frau blieb mit ihrer Forderung erfolglos. Wie man an diesem Fall sehen kann, kommt es auf den Einzelfall an. Eine Haftung der Deutschen Bahn ist nur dann gegeben, wenn ihr eine Pflichtverletzung vorgeworfen werden kann.
von Unfallregulierung | 3. Juli 2018 | Gutachter, Lexikon, News
Das Kaskorecht ist das Recht der Voll- und Teilkaskoversicherungen. Es handelt sich bei diesen Versicherungen um Schadensversicherungen. Sie sind Sachversicherungen im Sinne der §§ 88 ff. des Versicherungsvertragsgesetzes (VVG). Wer eine Kaskoversicherung abschließt, versichert ein Fahrzeug gegen bestimmte Arten von Schäden (Zerstörung, Beschädigung, Totalschaden, Verlust).
Versicherungen als Rechtsprodukt
Dass es den Begriff „Kaskorecht“ gibt, zeigt schon, dass sich um Kaskoversicherungen ein ganzes Rechtsgebiet rankt. Das liegt einerseits daran, dass Versicherungen ein Rechtsprodukt sind. Sie sind ihrer Natur nach komplex. Andererseits liegt es auch daran, dass es sich bei Versicherungen um ein Massenprodukt handelt. Weil es jährlich Millionen von Schadensfällen gibt, und jeder Fall etwas anders ist, gibt es auch jährlich tausende von Rechtsstreitigkeiten. Dazu ergehen zahlreiche Urteile.
Gesetze und Praxis
Die wichtigsten Gesetze im Versicherungsrecht sind das VVG, das Bürgerliche Gesetzbuch (BGB) und das Versicherungsaufsichtsgesetz (VAG). Hier findet man grundlegende Regelungen zu Rechten und Pflichten sowie zur Beweislast. Weiteres ergibt sich aus dem jeweiligen Versicherungsvertrag. Im Idealfall muss ein Richter also nur ins Gesetz schauen, sich den Vertrag und die konkrete Sachlage ansehen, um einen Fall zu entscheiden. Allerdings werden nicht alle Fragen durch Gesetze geklärt. Einige Gesetze lassen einen Spielraum offen, den der Richter nach seinem Ermessen nutzen kann. Einerseits sorgt das für mehr Flexibilität, andererseits zu mehr Unsicherheit. Daher kann niemand immer und mit absoluter Sicherheit sagen, wie ein Fall am Ende ausgehen wird.
Die Rechtsprechung
Die meisten Gerichte orientieren sich allerdings bei strittigen Rechtsfragen an der Rechtsprechung des höchsten Gerichts. Bei Zivil- und Strafsachen ist das der Bundesgerichtshof (BGH) . Diese Rechtsprechung kennen in der Regel nur spezialisierte Fachanwälte, Versicherer, Professoren und Richter. Sie können deshalb neue Fälle angemessen einschätzen. Im Rahmen des Kaskorechts befasst sich die Rechtsprechung mit Spezialfragen des Versicherungs- oder Schadensrechts, die für einen Laien meist schwer verständlich sind. Auch wenn es zur Bemessung des Schadensumfangs kommt, steht ein Laie oft vor einer Menge Fragen, von denen abhängt, was er im Endeffekt von der Versicherung verlangen kann. Daher ist es sinnvoll für ihn, sich nach seinen Rechten und Pflichten zu erkundigen, bevor er sich auf einen Rechtsstreit einlässt. Empfehlenswert ist es also, einen spezialisierten Rechtsanwalt zurate zu ziehen. Insbesondere, wenn größere Summen im Raum stehen.
Umut Schleyer, Rechtsanwalt und Fachanwalt für Verkehrsrecht in Berlin
von Redaktion | 15. Juni 2018 | Gutachter, News, Urteile
Probleme mit der Württembergischen Versicherung
1. Wir berichten regelmäßig über Verkehrsunfälle und die anschließende Unfallregulierung. Auch einfach gelagerte Fälle werden nicht reibungslos reguliert. Anscheinend gibt es in Deutschland keine „normale Unfallregulierung“ mehr. Dabei beleuchten wir oftmals auch die fragliche Praxis der Haftpflichtversicherungen.
2. Wenn Sie einen Unfall hatten oder Kfz-Sachverständiger, Mitarbeiter eines Autohauses oder einer Werkstatt sind, dann sollten Sie unbedingt weiterlesen! Nicht nur Unfallgeschädigte werden an der Nase herumgeführt, sondern vor allem Kfz-Sachverständige, Autohäuser und Werkstätten. Das kann man auch >>>hier<<< nachlesen.
Wir hatten bereits darüber berichtet, dass so gut wie alle Versicherungen die Rechnungen von Kfz-Sachverständigen kürzen. Das kann man unter anderem >>hier<< und >>hier<<nachlesen.
3. In diesem Artikel zeigen wir die Probleme mit der Württembergischen Versicherung nach einem unverschuldeten(!) Unfall.
a. Am 15.02.2016 wurde Herr „B“ unverschuldet in einen Verkehrsunfall verwickelt. Die Haftung des Unfallgegners und seiner Haftpflichtversicherung, nämlich der Württembergischen Versicherung, war dem Grunde nach unstreitig. Der vorläufige Gesamtschaden des Mandanten betrug 1.900,00 Euro und setze sich unter anderem aus folgenden Positionen zusammen: 1.396,10 Euro netto Reparaturkosten und 472,50 Euro Kfz-Sachverständigenkosten. Herr „B“ wollte den Unfallschaden fiktiv abrechnen.
b. Daraufhin kürzte die Württembergische Versicherung die Reparaturkosten um 300,50 €. Das Schreiben kann >>hier nachgelesen<< werden. Als vermeintlichen Grund wurde auf einen Prüfbericht verwiesen. Dass solche Prüfberichte oftmals rechtlich nichts Wert sind, darüber hatten wir >>hier berichtet<<.
c. Die Ausführungen der Sachbearbeiterin waren rechtlich falsch. Dass bei einer fiktiven Abrechnung sowohl UPE-Aufschläge als auch die Stundenverrechnungssätze zu bezahlen sind, hatten wir bereits >>hier berichtet<<. Der Abrechnung wurde selbstverständlich widersprochen. Die Sachbearbeiterin war sich aber nicht zu schade, ihre „Lüge“ nochmals zu wiederholen, >>hier klicken<<.
d. Auch dieser Abrechnung wurde widersprochen. Daraufhin wurde ein weiterer Betrag von 184,42 Euro bezahlt. Diese Abrechnung kann man >>hier einsehen<<.
e. Wir rieten Herrn „B“ zu einer Klage, damit die restlichen UPE-Aufschläge bezahlt werden. Nachdem er einen Klageauftrag erteilte, erhielten wir von seiner Rechtsschutzversicherung auch eine Kostendeckungszusage.
4. Überraschung Nummer 1: Nachdem die Klage der Württembergischen Versicherung zugestellt wurde, wurde die eingeklagte Summe sofort und vollständig bezahlt. Das Schreiben kann man >>>hier einsehen<<<.
Die vollständige Regulierung des Unfallschadens dauerte über 2 Jahre! Willkommen in der Realität. Sogar „Selbstverständlichkeiten“ müssen mittlerweile eingeklagt werden.
5. Überraschung Nummer 2: Obwohl mittlerweile viele Autobesitzer wissen, dass es bei JEDER Unfallregulierung Probleme gibt, verzichten viele auf einen Kfz-Sachverständigen und auf einen Rechtsanwalt. Dies ist verwunderlich, da die gegnerische Haftpflichtversicherung im Normalfall, sowohl die Kfz-Sachverständigenkosten als auch die Rechtsanwaltskosten bezahlen muss, wenn man unverschuldet in einen Unfall verwickelt wurde. Dazu gibt es hier ein Erklärvideo, >>>bitte hier klicken<<<.
Umut Schleyer – Rechtsanwalt und Fachanwalt für Verkehrsrecht
von Redaktion | 14. Juni 2018 | Gutachter, News
Unfallregulierung
schlechte Aussichten
1. Leider sehen die Aussichten in der Unfallregulierung nicht gut aus. Die Leidtragenden werden die Unfallgeschädigten sein. Wir hatten bereits mehrfach darüber berichtet, dass Haftpflichtversicherungen alles tun, um Geld zu sparen. In erster Linie erfolgt dies, indem man die berechtigten Ansprüche der Unfallgeschädigten unberechtigt kürzt. Das kann man unter anderem >>hier nachlesen<<.
2. Welche Neuigkeiten gibt es?
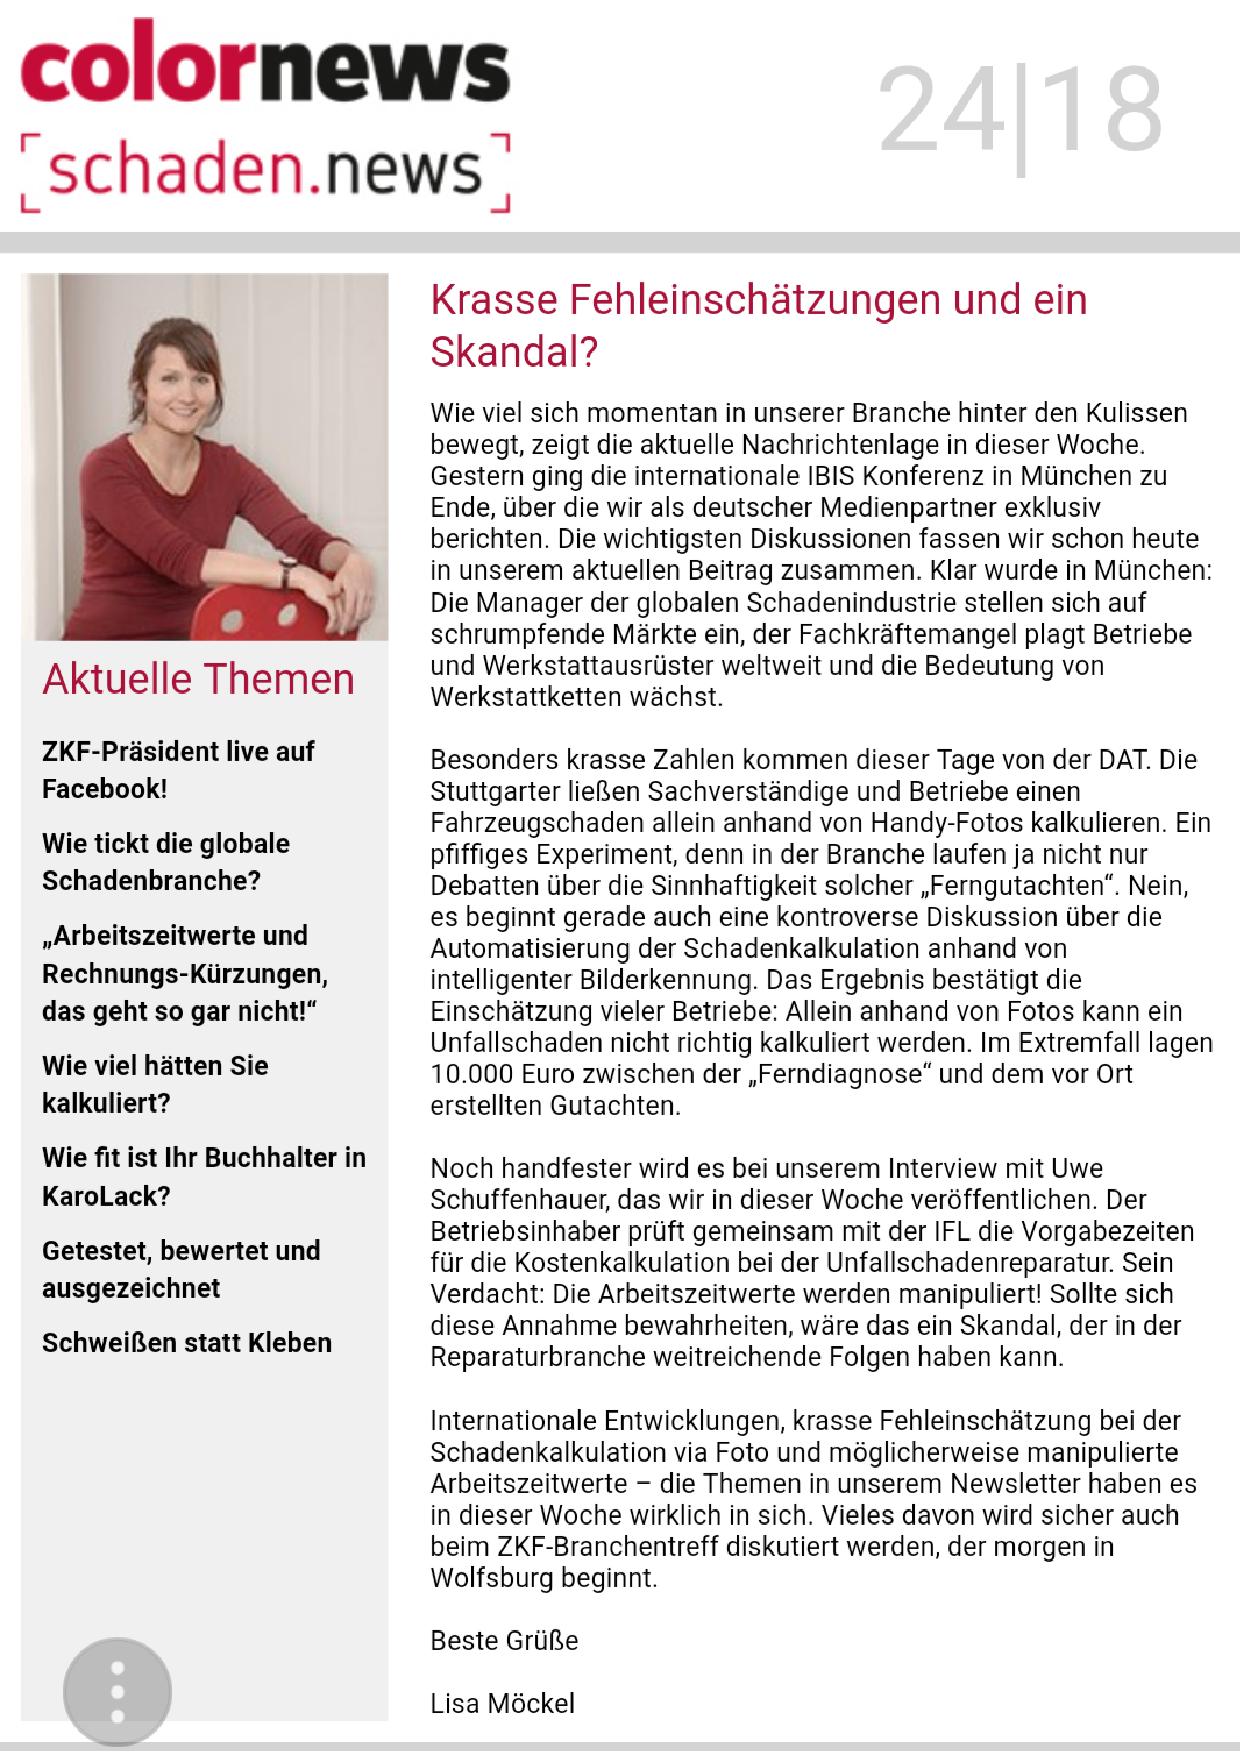
Nach einem aktuellen Bericht von Frau Lisa Möckel auf der Seite www.schaden.news wächst der Druck in der „Schadenindustrie“. Es droht wohl eine Automatisierung der Schadenkalkulation!? Anbei ein Screenshot des Berichts:
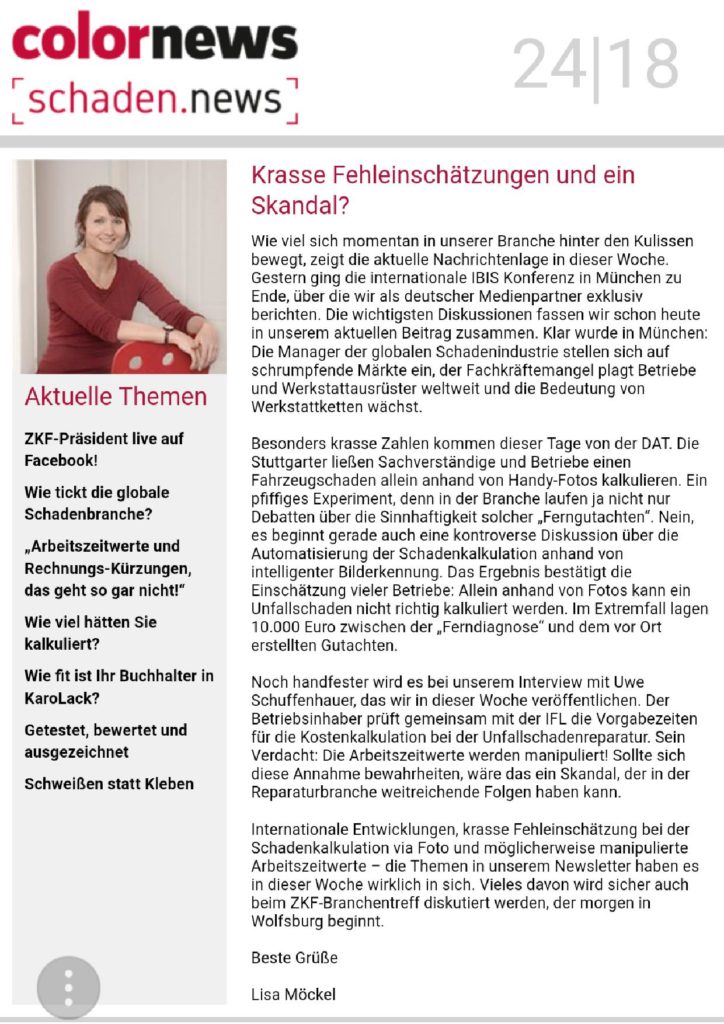
Unterschiede bis zu 10.000,00 Euro !!!
3. Wir hatten bereits darüber berichtet, dass es im Zeitalter der Digitalisierung und des technischen Fortschritts zahlreiche Ideen gibt, wie man den Kfz-Sachverständigen vor Ort ersetzen und viel Geld als Versicherungen sparen kann. Eine angeblich kluge Lösung nennt sich Live-Expert-System. Dass dieses „System“ keine gute Alternative ist, kann man >>>hier nachlesen<<<.
4. Bereits heute versuchen Versicherungen und andere Unternehmen an allen Ecken und Kanten zu sparen. Der Druck ist so groß geworden, dass die Entlassung von Personal dazu führt, dass Aktienkurse eines Unternehmens steigen. Das ist und klingt pervers. Man muss kein Prophet sein um zu erkennen, dass auch die Versicherungen in der Zukunft jedes Mittel nutzen werden, um nach einem Unfall auf Kosten des Unfallgeschädigten sparen zu können.
5. Obwohl viele Autobesitzer wissen, dass man nach einem unverschuldeten Unfall einen Kfz-Sachverständigen und einen Rechtsanwalt seiner Wahl beauftragen kann, ohne dass einem in der Regel Kosten entstehen, verzichten viele darauf. Es ist so als würde man „ohne Wasser und Karte in der Wüste wandern gehen.“ Einfach nur naiv! Solche krassen Fehlentscheidungen können nach einem Unfall viel Geld kosten. Dazu gibt es >>>hier einen Bericht<<<.
Jeder kluge und erfahrene Kfz-Sachverständige wird bei der Schadenaufnahme dringend raten, einen kompetenten Anwalt zu beauftragen. Umgekehrt wird jeder kompetente Anwalt seinem unfallgeschädigten Mandanten dazu raten, einen Kfz-Sachverständigen seiner Wahl zu beauftragen. Alles andere macht kein Sinn, sondern kostet nur viel Nerven, Zeit und Geld.
Umut Schleyer – Rechtsanwalt und Fachanwalt für Verkehrsrecht

von Unfallregulierung | 6. Juni 2018 | Lexikon, News
Was ist eine Nichtzulassungsbeschwerde?
Eine Nichtzulassungsbeschwerde ist ein Rechtsmittel. Ein Kläger oder Beklagter kann eine solche Beschwerde einlegen, wenn er in die nächste Instanz gehen möchte, aber das jeweilige Gericht eine Berufung oder Revision nicht zulässt.
Vereinfacht gesagt heißt das Folgendes: Ein Kläger ist mit einem Urteil unzufrieden. Er hält es für fehlerhaft. Deshalb will er, dass ein anderes Gericht dieses Urteil auf Fehler überprüft. Das wird aber nicht zugelassen. Genau gegen diese Nichtzulassung kann er sich mit einer Beschwerde wehren.
Die Nichtzulassungsbeschwerde existiert nicht nur im Zivilprozessrecht, sondern auch im verwaltungs-, arbeits-, sozial- und finanzgerichtlichen Verfahren. Hier wird exemplarisch die Nichtzulassungsbeschwerde im Zivilprozess behandelt.
Voraussetzungen der Beschwerde
Es ist wichtig, die Begriffe „Berufung“ und „Revision“ sauber zu trennen. Für beide Rechtsmittel gibt es nämlich verschiedene Voraussetzungen. Bei einer Berufung überprüft das Berufungsgericht die Entscheidung auf tatsächliche und rechtliche Fehler. Das Revisionsgericht überprüft aber nur auf rechtliche Fehler.
Dass es verschiedene Voraussetzungen gibt, gilt auch für die Beschwerden, die bei einer Nichtzulassung einer Berufung oder Revision eingelegt werden können. Bei einer Revision heißt die Beschwerde „Nichtzulassungsbeschwerde“ (§ 544 der Zivilprozessordnung [ZPO]), bei der Berufung heißt sie „Rechtsbeschwerde“ (§ 522 Abs. 1 S 4 ZPO).
Die Beschwerden und deren Voraussetzungen richten sich im Wesentlichen nach den §§ 543 f., 522 und 574 der ZPO sowie nach § 26 Nr. 8 des Einführungsgesetzes zur ZPO (EGZPO).
Fristen wahren!
Eine Beschwerde muss bei dem jeweiligen Berufungs- oder Revisionsgericht fristgerecht eingereicht werden. Das klingt trivial und harmlos, aber wer eine Frist versäumt, bekommt Probleme bei der Rechtsdurchsetzung. Insbesondere sind laut ZPO hier Notfristen festgelegt. Das heißt, dass diese Fristen durch das Gericht weder verkürzt noch verlängert werden können. Sie sind immer einzuhalten, sonst ist die Beschwerde unzulässig und kann keinen Erfolg haben. Man muss sich also rechtzeitig beschweren:
Revision: Nichtzulassungsbeschwerde
- Einen Monat nach Zustellung des in vollständiger Form abgefassten Urteils,
- spätestens aber bis zum Ablauf von sechs Monaten nach der Verkündung des Urteils (§ 544 Abs. 1 S 2 ZPO).
Berufung: Rechtsbeschwerde
- Binnen einer Notfrist von einem Monat nach Zustellung des Nichtzulassungsbeschlusses (§ 575 ZPO)
Begründung
Die Beschwerde muss begründet werden. Eine Begründung kann nachgereicht werden, aber auch für sie gelten Fristen (siehe § 544 Abs. 2 ZPO).
Wann hat eine Beschwerde Erfolg?
Zunächst müssen die Voraussetzungen für eine Berufung oder Revision vorliegen.
Die Voraussetzungen für eine Berufung liegen vor, wenn sie statthaft ist, in der gesetzlichen Form und Frist eingelegt und begründet ist. Außerdem darf sie nicht offensichtlich aussichtslos sein. Es muss Bedarf für eine mündliche Verhandlung geben. Schließlich muss die Rechtssache auch grundsätzliche Bedeutung haben, oder eine Entscheidung des Rechtsbeschwerdegerichts muss zum Zwecke einer einheitlichen Rechtsprechung oder Rechtsfortbildung notwendig sein (§ 574 II ZPO).
Auch für die Revision gilt, dass die Rechtssache grundsätzliche Bedeutung haben muss, oder eine einheitliche Rechtsprechung gesichert werden soll. Sie ist auch zuzulassen, wenn eine Rechtsfortbildung einer Entscheidung des Revisionsgerichts bedarf (§ 543 Abs. 2 ZPO). Der praktisch häufigste Fall für eine Revision ist, dass ein Gericht von dem abweicht, was höhere Gerichte entschieden haben. Außerdem muss gemäß § 26 Nr. 8 EGZPO der Wert der Beschwer 20.000,- Euro übersteigen (Diese Regelung könnte sich ab dem 30. Juni 2018 ändern).
Was passiert nach Einlegen der Beschwerde?
Sobald eine Beschwerde eingelegt ist, hat der Prozessgegner Zeit, sich dazu zu äußern. Das Einlegen einer Nichtzulassungsbeschwerde hemmt außerdem die Rechtskraft des Urteils. Sobald die Beschwerde abgelehnt wird, erwächst das Urteil aber in Rechtskraft. Das heißt, dass es nicht mehr anfechtbar ist. In seltenen Fällen kann dann höchstens noch eine Verfassungsbeschwerde helfen.
Umut Schleyer, Rechtsanwalt und Fachanwalt für Verkehrsrecht in Berlin
von Unfallregulierung | 5. Juni 2018 | Gutachter, Lexikon, News
Was ist eine Kaskoversicherung?
Mit einer Kaskoversicherung kann man ein Fahrzeug gegen Beschädigung, Zerstörung, Totalschaden und Verlust versichern. Eine Kaskoversicherung ist also eine Sachversicherung im Sinne der §§ 88 ff. des Versicherungsvertragsgesetzes (VVG).
Haftpflicht- und Kaskoversicherungen
Wichtig: Eine Kaskoversicherung ist keine Haftpflichtversicherung. Eine Haftpflichtversicherung dient nämlich dem Schutz des Versicherten vor den Ansprüchen Dritter. Sollte man also einen Unfall verschulden, muss die Haftpflichtversicherung für den Schaden aufkommen, den man beim Dritten verursacht hat (es sei denn, man hat etwa den Unfall vorsätzlich herbeigeführt). Die Kaskoversicherung greift dagegen nur bei Schäden am eigenen Fahrzeug. Anders als die Haftpflichtversicherung ist eine Kaskoversicherung keine Pflichtversicherung. Der Fahrzeughalter muss sie also nicht abschließen.
Teilkasko und Vollkasko
Bei Kaskoversicherungen unterscheidet man zwischen Teilkasko- und Vollkaskoversicherung. Beide Arten der Kaskoversicherung schützen regelmäßig bei Bränden, Explosionen, bei Diebstahl und Raub. Außerdem sind Schäden aufgrund von Stürmen und Überschwemmungen normalerweise abgedeckt. Der Versicherungsschutz greift für gewöhnlich auch bei Wildschäden, Kurzschlussschäden und Glasbruch. Es kommt immer auf den jeweiligen Vertrag an. Unterschiedliche Verträge können unterschiedliche Bedingungen enthalten und im Versicherungsfall zu unterschiedlichen Ergebnissen führen!
Teilkasko ist von der Vollkasko vollständig umfasst. Die beiden Versicherungen unterscheiden sich voneinander vor allem dadurch, dass die Vollkaskoversicherung auch selbstverschuldete Unfallschäden und Vandalismus abdeckt. Es werden aber nicht alle Schäden abgedeckt, die ein einfacher Mensch als „Unfall“ bezeichnen würde. Wenn zum Beispiel die Ladung verrutscht, und das Auto beschädigt, ist das in aller Regel nicht erfasst.
Grundsätzliches zum Versicherungsrecht
Vertragsrecht
Zwar werden Verträge eigentlich so verfasst, wie beide Vertragsparteien es wollen. Für Versicherungen gelten aber Besonderheiten, die es zu beachten gilt. Der Versicherer stellt praktisch immer den Vertrag komplett zusammen. Der Versicherungsnehmer (der Vertragspartner, der die Versicherung abschließt) kann einzelne Bestimmungen nicht abändern. Allerdings kann er verschiedene „Pakete“ oder „Tarife“ wählen. Das heißt, dass er Verträge oder Vertragsbestandteile auswählen kann, die zwar vom Versicherer gestellt werden, die für ihn aber vielleicht mehr Vorteile bieten. Häufig ist es möglich, Folgeschäden mitzuversichern, eine Neuwertentschädigung, eine „Mallorca-Police“ oder einen Auslandsschadensschutz zu vereinbaren.
Besonderheiten des Versicherungsrechts
Daneben gibt es im Versicherungsrecht Vorschriften, die den Versicherungsnehmer als Verbraucher schützen. So muss jeder Versicherer, Versicherungsvertreter oder Versicherungsmakler den Verbraucher zum Vertrag und zur eigenen Rolle angemessen informieren. Andere Vorschriften tragen dem Umstand Rechnung, dass der Anreiz hoch ist, die Versicherung zu missbrauchen. So ist es schon nach § 265 des Strafgesetzbuchs (StGB) strafbar, eine eigene Sache zu beschädigen, wenn man dabei die Absicht hat, sich zu bereichern. Außerdem treffen den Versicherungsnehmer Pflichten und Obliegenheiten nach dem VVG.
Vertragsbedingungen genau lesen!
Auf die konkreten Versicherungsbedingungen sollte man bei Vertragsschluss unbedingt genau achten:
Folgeschäden sind zum Teil nicht versichert. Die Kaskoversicherung deckt auch nicht die Sachen ab, die sich im Auto befinden (Handys, Navigationsgeräte etc.). Einige Kaskoversicherungen decken auch bestimmte Elementarschäden (Wetter- und Umweltschäden) nicht ab. Viele Verträge sehen auch eine Selbstbeteiligung vor. Sollte ein Schaden eintreten, muss der Versicherungsnehmer einen bestimmten Bestandteil des Schadens dann immer selbst übernehmen (zum Beispiel bis zu 200,- €). Daneben gibt der Versicherer häufig Rabatte oder Vergünstigungen, wenn die Wahrscheinlichkeit, dass ein Schaden eintritt, geringer ist (jährliche Zahlung, Einzelfahrerpolice, Wenigfahrer etc.).
Schadensklassen und Versicherungswechsel
Für Haftpflicht- und Vollkaskoversicherungen gibt es auch Schadensklassen, die darüber bestimmen, wie viel man zahlt: Je länger man unfallfrei bleibt, desto weniger zahlt man als Prämie (monatlich). Oft kann es auch sinnvoll sein, eine Versicherung zum Jahresende zu wechseln, wenn es günstigere Anbieter gibt. Dann sollte man sich aber auch sicher sein, dass man die neue Versicherung sicher hat. Verlassen Sie sich beim Vergleich von Versicherungen nie blind auf Vergleichsportale. Diese leben meist von Provisionen und agieren in eigenem Interesse.
Essentielle Risiken absichern, Überflüssiges weglassen
Tipp: Bevor Sie eine Versicherung abschließen, sollten Sie immer prüfen, ob Sie die Versicherung überhaupt brauchen. Auf der einen Seite sind in Deutschland viele Menschen nicht ausreichend gegen essentielle Risiken abgesichert. Auf der anderen Seite sind viele überversichert. Zwar schließen viele Handy- und Reiserücktrittsversicherungen ab, aber oft keine Privathaftpflicht- oder Berufsunfähigkeitsversicherung. Die essentiellen, besonders gravierenden Lebensrisiken sollten immer zuerst abgesichert werden. Während die Teilkasko viele gängige Schäden abdeckt, lohnt sich Vollkasko eigentlich nur bei besonders teuren Fahrzeugen.
Umut Schleyer, Rechtsanwalt und Fachanwalt für Verkehrsrecht in Berlin