von Redaktion | 16. Okt. 2015 | Lexikon
1. Erklärung des Begriffs Betriebsgefahr
Unter Betriebsgefahr versteht man die generelle Gefahr, die bei Betrieb unter anderem eines Kraftfahrzeugs besteht bzw. von ihr ausgeht. Maschinen sind grundsätzlich gefährlich. Bei der Betriebsgefahr handelt es sich um eine verschuldensunabhängige Haftung. Das bedeutet, dass man auch haftet, ohne dass ein Verschulden vorliegen muss. Es ist also ein sehr strenger Haftungsmaßstab.
2. Definition des Begriffs
Der Begriff Betriesbgefahr wird in § 7 des Straßenverkehrsrgesetzes genannt. Dort steht:
Straßenverkehrsgesetz
§ 7 Haftung des Halters, Schwarzfahrt
- (1) Wird bei dem Betrieb eines Kraftfahrzeugs oder eines Anhängers, der dazu bestimmt ist, von einem Kraftfahrzeug mitgeführt zu werden, ein Mensch getötet, der Körper oder die Gesundheit eines Menschen verletzt oder eine Sache beschädigt, so ist der Halter verpflichtet, dem Verletzten den daraus entstehenden Schaden zu ersetzen.
- (2) Die Ersatzpflicht ist ausgeschlossen, wenn der Unfall durch höhere Gewalt verursacht wird.
- (3) Benutzt jemand das Fahrzeug ohne Wissen und Willen des Fahrzeughalters, so ist er anstelle des Halters zum Ersatz des Schadens verpflichtet; daneben bleibt der Halter zum Ersatz des Schadens verpflichtet, wenn die Benutzung des Fahrzeugs durch sein Verschulden ermöglicht worden ist. Satz 1 findet keine Anwendung, wenn der Benutzer vom Fahrzeughalter für den Betrieb des Kraftfahrzeugs angestellt ist oder wenn ihm das Fahrzeug vom Halter überlassen worden ist. Die Sätze 1 und 2 sind auf die Benutzung eines Anhängers entsprechend anzuwenden.
3. Tricks der Versicherung zum Thema Betriebsgefahr
Nach einem Unfall behauptet die gegnerische Versicherung oft, dass man sich die Betriebsgefahr anrechnen lassen muss und ziehen teilweise 25 % vom ermittelteten Schaden ab. Es kann aber auch vorkommen, dass eine Betriebsgefahr des eigenen Versicherungsnehmer gänzlich verneint und eine Regulierung insgesamt abgelehnt wird.
4. Tipps zum Thema Betriebsgefahr
Das Thema Betriebsgefahr ist ein Dauerbrenner und kann in vielen Konstellationen zu Problemen führen. Hier ist guter Rechtsrat wichtig. Ob man sich als Unfallgeschädigter eine Betriebsgefahr anrechnen lassen muss, muss man im Einzelfall prüfen.
Es kann sein, dass man sich zwar keiner „Schuld“ bewusst ist und sich dennoch einen prozentualen Teil anrechnen lassen muss und nicht 100% seiner Ansprüche erhält.
Allein die Tatsache, dass man als Halter verschuldensunabhängig haftet (also ohne dass ein Verschulden vorliegen muss), bedeutet nicht, dass man immer automatisch haftet. Die Gegenseite muss die Voraussetzungen der Betriebsgefahr darlegen und beweisen. Zu diesem Thema hat das Oberlandesgericht Hamm ein Urteil gefällt und sinngemäß Folgendes festgestellt:
„Auch einer geschädigten Radfahrerin obliegt es, darzulegen und zu beweisen, dass ihr Sturz auf einer 3 Meter breiten Straße durch ein sich im Gegenverkehr näherndes Kraftfahrzeugs mitbeeinflusst wurde und nicht nur ein zufälliges Ereignis darstellte.“
Was war passiert?
Eine 75-Jährige Radfahrerin fuhr in einer 3 Meter breiten Straße. Aus der entgegengesetzten Richtung näherte sich ein Fahrzeug (im Rechtsstreit die Beklagte zu 2.). Das Fahrzeug der Beklagten zu 2) wies eine Breite von 1,70 Meter auf. Als die Klägerin und das gegnerische Fahrzeug noch einigen Abstand voneinander hatten, geriet die Radfahrerin ins Straucheln und stürzte. Sie verletzte sich dabei so schwer, dass sie im Krankenhaus medizinisch überwacht und behandelt wurde. Über ein Jahr nach dem Unfall verstarb die Radfahrerin. Ihre Krankenkasse klagte gegen die Autofahrerin und die Halterin sowie deren Haftpflichtversicherung und verlangte insgesamt 40.281,56 Euro (da sie die Kosten für die Behandlungen bezahlt hat). Die Beklagten bezahlten lediglich 25 % der geforderten Summe.
Die Klage der Krankenkasse wurde sowohl vor dem Landgericht Münster als auch vor dem Oberlandesgericht Hamm abgewiesen. Beide Gerichte vertreten die Auffassung, dass auch eine geschädigte Radfahrerin darlegen und beweisen muss, dass ihr Sturz auf einer 3 Meter breiten Straße durch die Gegenseite zumindest mitbeeinflusst wurde. Diesen Beweis konnte die Krankenkasse –nach Auffassung beider Gerichte– nicht erbringen. Das Gesamte Urteil kann hier nachgelesen werden.
Umut Schleyer – Rechtsanwalt und Fachanwalt für Verkehrsrecht in Berlin

von Redaktion | 30. Sep. 2015 | Gutachter, Lexikon, News
Leasing
1. Begriffserklärung zum Thema Leasing
Leasing – der Leasingvertrag ist ein atypischer Mietvertrag (so jedenfalls vom Bundesgerichtshof bewertet und bezeichnet).
Beim Leasing überlässt der Leasinggeber (in der Regel eine Bank) dem Leasingnehmer einen Leasingegenstand zur Nutzung. Hierfür hat der Leasingnehmer ein vereinbartes Entgelt in Form einer monatlichen Leasingrate zu bezahlen. Es kommt auch vor, dass der Leasingnehmer einen einmaligen Betrag vorab zahlen muss. In der Regel bleibt der Leasinggeber rechtlicher und wirtschaftlicher Eigentümer dieses Leasinggutes und nimmt den Gegenstand in seine Bilanz auf. In den allgemeinen Geschäftsbedingungen wird der Leasingnehmer jedoch verpflichtet, sich um das Leasingobjekt zu kümmern und alles zu veranlassen, was dem Erhalt und/oder der Beseitigung von Schäden notwendig ist. Der Leasinggeber erwirbt das Leasingobjekt zuvor vom Produzenten.
Nach Ablauf des Leasingvertrages geht der Gegenstand wieder an den Leasinggeber zurück oder kann vom Leasingnehmer oder einem Dritten käuflich erworben werden. Dies hängt vom jeweiligen Leasingvertrag ab und kann daher sehr unterschiedlich sein. Der Leasingvertrag hat vor allem im Automobilbereich an großer Bedeutung gewonnen. Die Tendenz ist steigend.

Das Besondere am Leasingvertrag ist, dass der Leasinggeber seine Haftung dem Leasinggeber gegenüber ausschließt und im Gegenzug, all seine ihm zustehende Rechte gegen den Produzenten an den Leasingnehmer abtritt, so dass der Leasingnehmer nicht ohne Rechte dastehen muss. Es handelt sich also um ein Dreiecksverhältnis. Der Leasinggeber kann also bestimmte Rechte des Leasingnehmers ausschließen. Dies ist im Mietvertrag grundsätzlich nicht möglich. Es gibt verschiedene Leasingformen, unter anderem:
I. Vollamortisationsleasing
In diesem Fall werden innerhalb der vereinbarten Laufzeit die Anschaffungskosten des Leasinggegenstandes und die Finanzierungskosten vollständig bezahlt, es erfolgt jedoch kein Eigentumsübergang. Der geleaste Gegenstand hat -aus steuerrechtlichen Gründen- noch einen Restbuchwert.
II. Teilamortisationsleasing auch als Restwertleasing bezeichnet
Der Leasingnehmer bezahlt einen Teil der Anschaffungskosten des Leasingobjektes und dessen Finanzierungskosten. Nach Auslaufen des Vertrages (Vertragsende) gibt es einen kalkulierten Restwert. Dieser Restwert kann mit Vertragsoptionen des Leasinggebers oder des Leasingnehmers verbunden sein. Um die Klassifizierung als Mietkaufgeschäft zu vermeiden, darf ein Eigentumsübergang an den Leasingnehmer bei Vertragsabschluss nicht feststehen, da es sonst Probleme mit dem Finanzamt geben kann. Von einem Andienungsrecht wird der Leasinggeber nur Gebrauch machen, wenn der Marktwert des Objektes zum Zeitpunkt des Vertragsendes kleiner als der kalkulierte Restwert ist. Dadurch dass bei der Teilamortisation nicht der Leasinggegenstand gänzlich abbezahlt werden muss, sind die Leasingraten bei identischer Laufzeit kleiner als bei der Vollamortisation.

2. Tricks der Versicherungen zum Thema Leasing
Nach einem Umfall behaupten die gegnerischen Haftpflichtversicherungen oft grundlos, dass man als Leasingnehmer keine Schadenersatzansprüche herleiten dürfe. Es werden lange Fragenkataloge versendet. Die Regulierung wird oft unnötig in die Länge gezogen.
3. Tipps zum Thema Leasing
Sie sollten als Leasingnehmer unbedingt wissen, dass Sie nach einem Unfall sehr wohl Schadenersatzansprüche gegen den Unfallgegner und seine Haftpflichtversicherung geltend machen dürfen. In den Allgemeinen Geschäftsbedingungen werden die Leasingnehmer sogar ausdrücklich dazu ermächtigt bzw. verpflichtet, da der Leasinggeber sich mit solchen Abläufen/Regulierungen nicht auseinander setzen möchte.
Man kann also einen Rechtsanwalt und einen Gutachter seiner Wahl beauftragen.
Als Leasingnehmer muss man jedoch seinen Leasingvertrag und die Allgemeinen Geschäftsbedingungen beachten. Im Vertrag und den Allgemeinen Geschäftsbedingungen sind oft Klauseln enthalten, die sich von gängigen Klauseln unterscheiden (können). Als Leasingnehmer sollte man den Leasinggeber unverzüglich nach einem Unfall informieren. Je nach Höhe des Schadens kann der Leasinggeber unterschiedliche Entscheidungen (mit Ihnen) treffen. Unter Umständen kann es sein, dass der Leasinggeber eine Veräußerung des beschädigten Leasingfahrzeugs verlangt oder dem Leasingnehmer bestimmte Auflagen erteilt. Dies hängt wiederum vom Leasingvertrag und den Allgemeinen Geschäftsbedingungen ab. Im Leasingvertrag gibt es auch andere Bewertungsmaßstäbe, so dass es unterschiedliche Ergebnissen kommen kann.
Beauftragen Sie daher unbedingt einen Gutachter und weisen Sie ihn auf ihre Leasingbedingungen hin. Beauftragen Sie unbedingt einen spezialisierten Anwalt, damit Ihnen kein schaden entsteht!
Wenn der Unfallgegner die Regulierung des Schadens grundlos verweigert, kann man im eigenen Namen eine Klage erheben. Man muss sich jedoch vorher eine schriftliche Erlaubnis des Leasinggebers einholen und die Zahlung des Schadenersatzes an den Leasinggeber verlangen (sogenannte Prozessstandschaft). Die Unfallregulierung mit einem Leasingfahrzeug ist komplizierter als ein normaler Haftpflichtfall.
Dieser Text wurde durch die Kanzlei Schleyer erstellt.

von Redaktion | 30. Sep. 2015 | Lexikon
Revision
1. Im deutschen Recht ist die Revision ist ein Rechtsmittel gegen eine gerichtliche Entscheidung. Die Revision kann nicht auf neue Tatsachen, sondern nur auf einen Rechtsfehler des angefochtenen Urteils gestützt sind. Rechtsfehler liegen vor, wenn formelles oder materiellen Rechts verletzt wurde. Die Revisionsinstanz ist keine Tatsacheninstanz, sodass anders als bei einer Berufung grundsätzlich keine Beweise erhoben werden. Eine Beweiserhebung ist nur über den Revisionsgegenstand oder von Amts wegen in jeder Lage des Verfahrens unter zu prüfenden Verfahrensvoraussetzungen zulässig. Ist die Revision gegen die gerichtliche Entscheidung erfolglos, so tritt die Rechtskraft des angefochten Urteils mit der Entscheidung des Revisionsgericht ein. Soweit die Revision teilweise Erfolg hat, so hebt das Revisionsgericht das angefochtene Urteil auf und verweist die Angelegenheit zur erneuten Entscheidung an die Instanz zurück, die das das angefochtene Urteil gesprochen hat. Das Revisionsgericht trifft also grundsätzlich keine eigene Entscheidung. Vor dem Ausgangsgericht muss dann neu verhandelt werden, wobei andere Richter die neue Entscheidung zu treffen haben.

Die Revision ist möglich im
• Zivilrecht gegen Berufungsurteile eines Landgerichts und des Oberlandesgerichts
• Strafrecht gegen Urteile eines Strafrichters, eines Schöffengerichts, der Strafkammern (in erster oder zweiter Instanz) der Landgerichte und in erster Instanz ergangene Urteile der Oberlandesgerichte, wobei gegen die in erster Instanz ergangenen Urteile von Landgericht und Oberlandesgericht die Revision als einziges Rechtsmittel zugelassen ist.
• Arbeitsrecht gegen Urteile der Landesarbeitsgerichte.
• Steuerrecht gegen Urteile der Finanzgerichte.
• Sozialrecht gegen Urteile der Landessozialgerichte.
• Verwaltungsrecht gegen Urteile der Oberverwaltungsgerichte oder Verwaltungsgerichtshöfe.
In der ordentlichen Gerichtsbarkeit im Zivilprozess ist Revisionsgericht allein der Bundesgerichtshof. In Strafverfahren sind die Oberlandesgerichte für Urteile der Amtsgerichte die für eine Revision zuständige Instanz sowie der Bundesgerichtshof für Urteile der Land- und der Oberlandesgerichte. In den anderen Gerichtsbarkeiten sind es die obersten Gerichtshöfe des Bundes (Bundesarbeitsgericht, Bundesfinanzhof, Bundessozialgericht, Bundesverwaltungsgericht).
Die sogenannte Sprungrevision ermöglicht die Übergehung der Berufungsinstanz. Ob und unter welchen Voraussetzungen eine Sprungrevision möglich ist, und in welchem Umfang das erstinstanzlich ergangene Urteil durch das Revisionsgericht überprüft wird, unterliegt keiner einheitlichen Regelung, sondern unterscheidet sich in den verschiedenen Prozessordnungen. Eine Sprungrevision ist zum Beispiel nach § 566 Abs. 1 ZPO möglich, wenn
• die Berufung statthaft wäre
• der Gegner einwilligt und
• das Revisionsgericht die Sprungrevision zulässt.
Dieser Text wurde durch die Kanzlei Schleyer erstellt.
von Redaktion | 30. Sep. 2015 | Lexikon
Dieser Begriff befindet sich aktuell in Bearbeitung!
Dieser Text wurde durch die Kanzlei Schleyer erstellt.
von Redaktion | 30. Sep. 2015 | Lexikon
Bei Altschäden handelt es sich um am Fahrzeug vorhandene nicht beziehungsweise unreparierte Schäden.
Vor allem im Bereich der Unfallschadensregulierung kann das Vorhandensein eines Altschadens probleamtisch sein. Hierzu lesen Sie bitte den Beitrag: Vorschaden.
Dieser Begriff befindet sich aktuell noch in Bearbeitung!
Dieser Text wurde durch die Kanzlei Schleyer erstellt.
von Redaktion | 22. Sep. 2015 | Lexikon
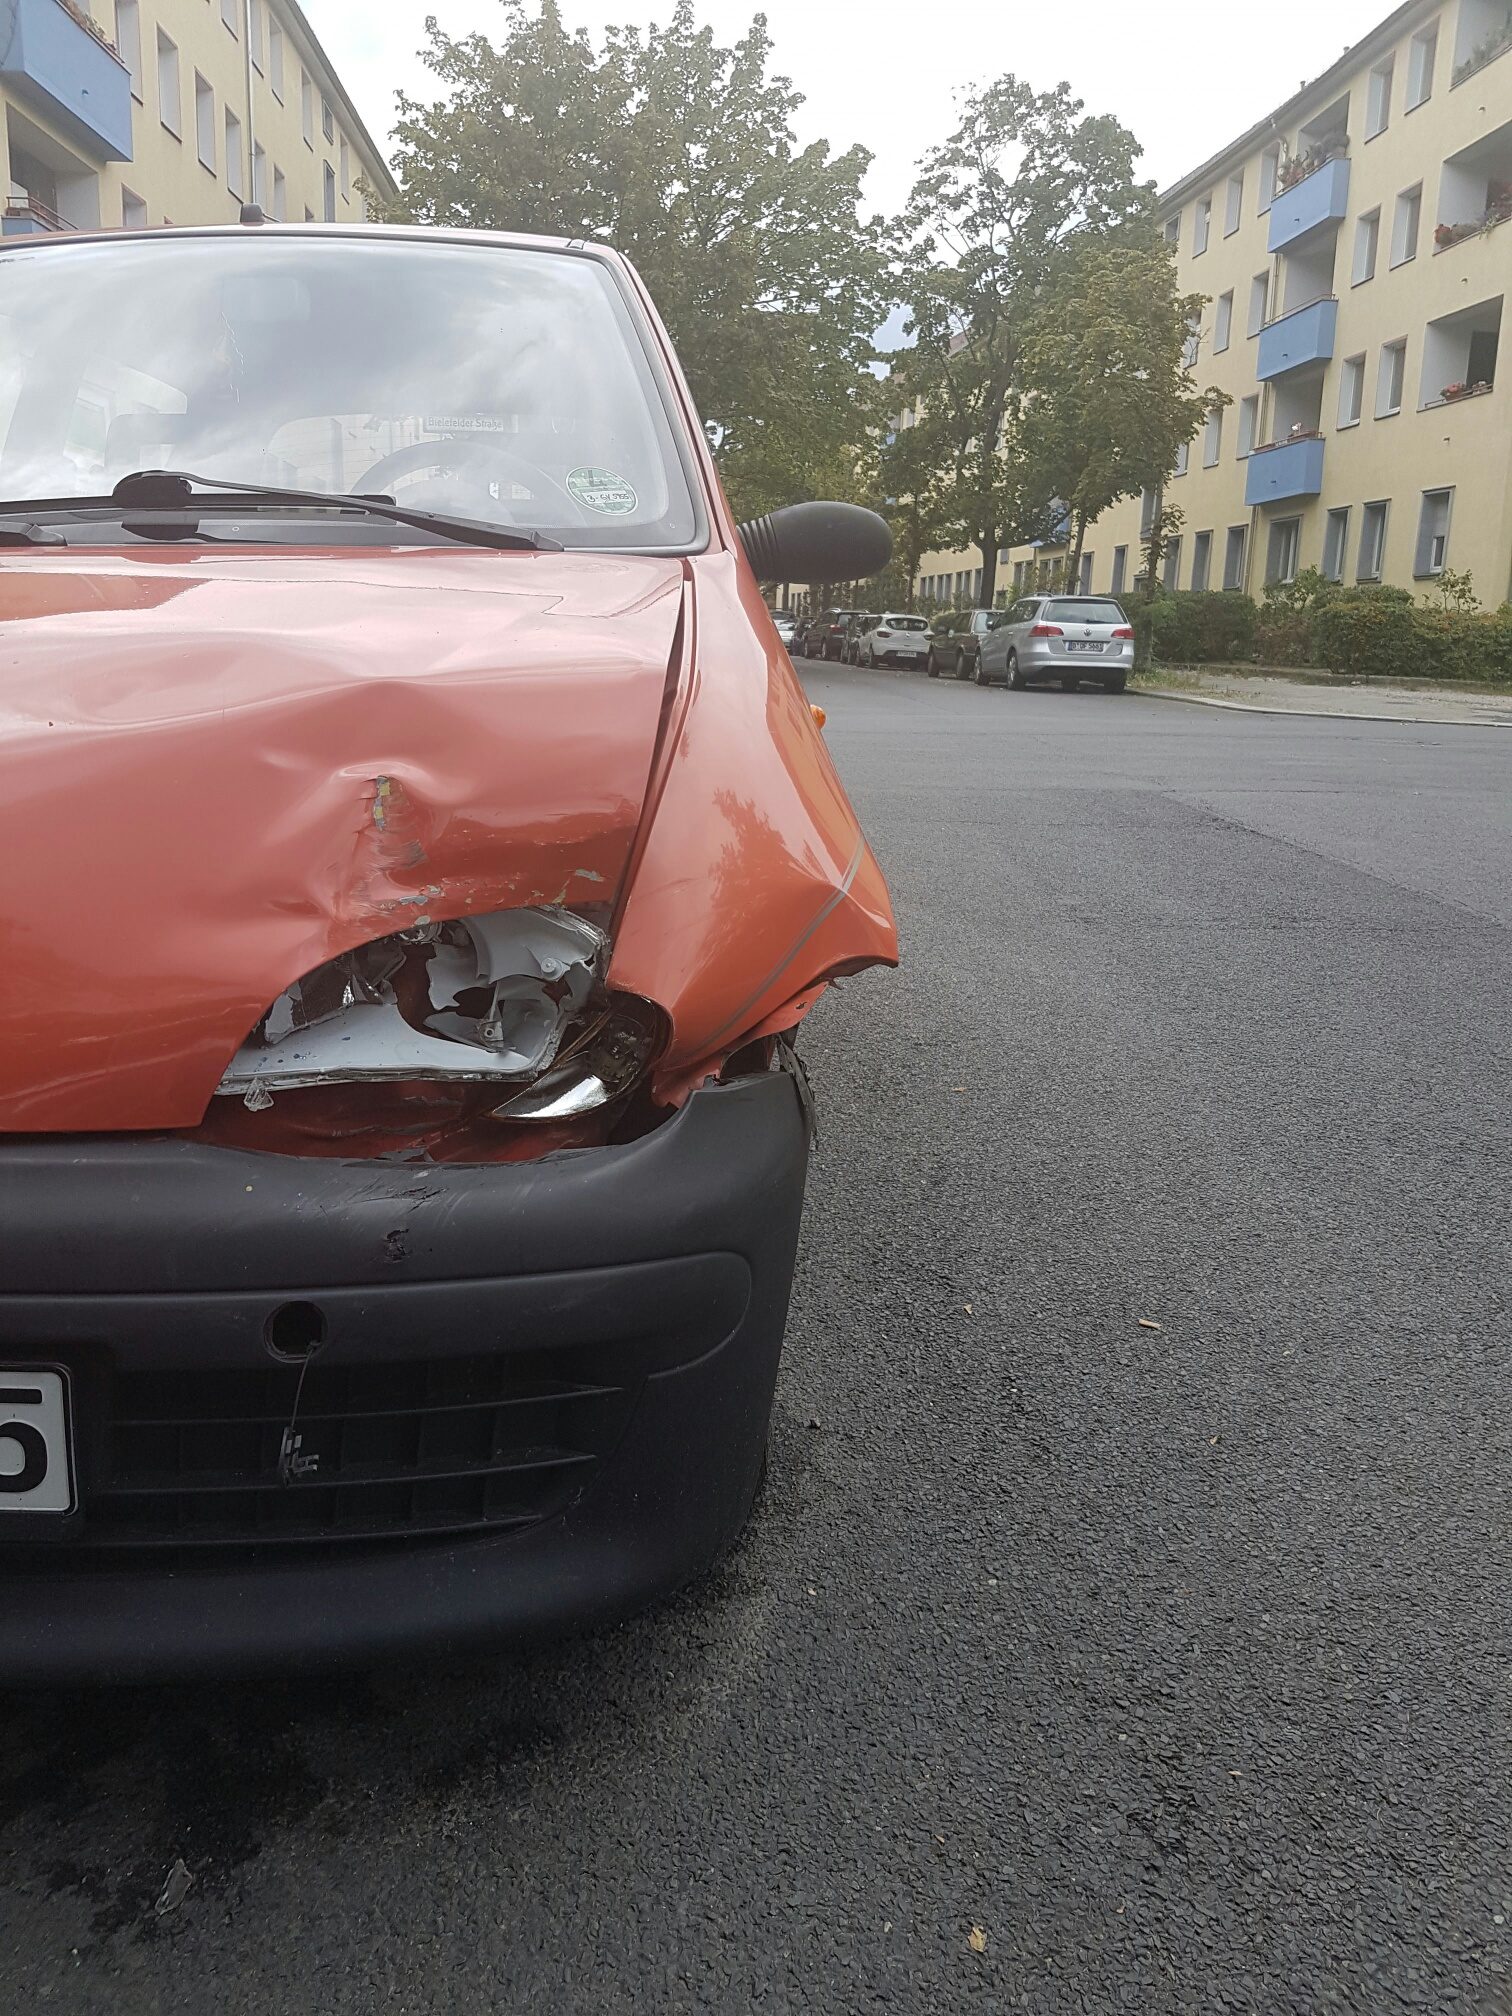
1. Allgemeines zum Begriff Bagatellschaden
Der Begriff Bagatellschaden wird in unterschiedlichen Bereichen genannt und rechtlich problematisiert. Er kann zum Beispiel im Rahmen eines Kaufvertrages zum Tragen kommen, wenn man über versteckte „Mängel“ bzw. Unfallschäden streitet. An der Stelle kann es darum gehen, ob auch Bagatellschäden offenbarungspflichtig sind. Aber auch nach einem Unfall kann sich die Frage stellen, ob ein sog. Bagatellschaden vorliegt. Dabei geht es um die sog. Schadensminderungspflicht. Liegt nur ein solcher vor, darf mein keine unnötigen Folgekosten auslösen, da man sonst auf den Kosten sitzen bleiben kann. Wann ein solcher Bagatellschaden vorliegt, ist umstritten. Es geht –wie so oft– um das Geld. Die Haftpflichtversicherungen möchten nämlich nicht, dass man auch bei geringen Unfallschäden, sofort einen Gutachter beauftragt und damit weitere Kosten auslöst.
Im Internet geistert oft eine Bagatellgrenze von 700,- Euro rum. Weiter heißt es, alles was drunter ist wäre kein Bagatellschaden und alles was drüber ist, wäre keiner mehr. In dieser Form ist das nicht richtig!
Eine bestimmte Grenze gibt es dabei nicht, jedenfalls keine feste Betragsgrenze. Das Gerücht, dass die Bagatellschadengrenze bei ca. 700,- € liegen würde, ist infolgedessen falsch. Richtig ist, dass der Bundesgerichtshof sich mit einem sogenannten Bagatellschaden beschäftigt und auch bei einem Unfallschaden von 715,81 € die Beauftragung eines Gutachters für zweckmäßig und erforderlich gehalten hat. Somit ist der Betrag von 700,- € keinesfalls eine Grenze. Dies gilt um so mehr, da zum Zeitpunkt der Beauftragung des Sachverständigen die Höhe der dann kalkulierten Kosten noch nicht bekannt ist und im Einzelfall tatsächlich bei äußerlich nur geringfügig erscheinenden Schadensbildern auch tiefergehende Schäden entstanden sein können, etwa durch sich rückverformende Anbauteile aus Kunststoff usw.
Was sagen die Gerichte?
Die Gerichte gehen zunehmend davon aus, dass nicht allein auf einen starren Reparaturkostengrenzwert abzustellen ist, sondern primär darauf, ob es sich nach dem äußeren Schadensbild um einen Bagatellschaden handelt, also einen geringfügigen, oberflächlichen Schaden ohne Beeinträchtigung der Fahrzeugsubstanz oder sicherheitsrelevanter Bauteile. Für die Frage der Erforderlichkeit einer Begutachtung ist auf den Zeitpunkt der Beauftragung abzustellen, also ob ein wirtschaftlich denkender Geschädigter nach seinen Erkenntnissen die Einschaltung eines Sachverständigen für erforderlich halten durfte.
2. Tricks der Versicherungen
Bei Schäden bis zu ca. 1.200,- € verweigern die gegnerischen Haftpflichtversicherungen oft grundlos die Übernahme der Gutachterkosten. Eine Begründung gibt es oft nicht. Dies hat oft zur Folge, dass der Unfallgeschädigte, der nicht oder nur schlecht beraten ist, auf den Kosten des Gutachters sitzen bleiben kann.
3. Tipps zum Thema Bagatellschaden
Wenn man unverschuldet in einen Unfall verwickelt wurde, dann kann man von dem Unfallgegner alle unfallbedingten Kosten erstattet verlangen. Der Geschädigte ist nach schadensrechtlichen Grundsätzen in der Wahl der Mittel zur Schadensbehebung frei. Er darf zur Schadensbeseitigung grundsätzlich den Weg einschlagen, der aus seiner Sicht seinen Interessen am besten zu entsprechen scheint. Denn Ziel der Schadensrestitution ist es, den Zustand wiederherzustellen, der wirtschaftlich gesehen der hypothetischen Lage ohne das Schadensereignis entspricht. Der Geschädigte ist deshalb grundsätzlich berechtigt, einen qualifizierten Gutachter seiner Wahl mit der Erstellung des Schadensgutachtens zu beauftragen.
Bei der Frage, ob nach einem Verkehrsunfall ein Sachverständigengutachten zur Schätzung der Reparaturkosten eingeholt werden darf/soll kommt es darauf an, ob der Unfallgeschädigte (in der Regel ein Laie) nach seinen Erkenntnissen und Möglichkeiten die Einschaltung eines Sachverständigen für geboten erachten durfte. Dabei muss der geschädigte Laie eine Prognose über den tatsächlichen Reparaturaufwand vor Beauftragung des Sachverständigen anstellen. Nur wenn er erkennt, dass es sich bei dem Unfallschaden um einen kleinen, geringfügigen Schaden handelt, sollte er auf die Beauftragung eines Gutachtens verzichten. Stattdessen sollte der Gutachter einen „Schadenkalkulation“ erstellen. Das hat auch das Amtsgericht Mainz mit Urteil vom 19.03.2009 zum Aktenzeichen 83 C 561/08 bestätigt (dort ging es um Gutachterkosten von 50,- bei einem Unfallschaden von 500,- Euro).
Ansonsten kann man dem Unfallgeschädigten einen Verstoß gegen seine sogenannte Schadensminderungspflicht aus § 254 Abs. 2 des Bürgerlichen Gesetzbuch vorwerfen.
Selbst bei einem Schaden von unter 700,- € kann es zweckmäßig und erforderlich sein, einen Gutachter zu beauftragen, mit der Folge, dass die gegnerische Versicherung auch die Kosten des Gutachters zu tragen hat. So im Ergebnis auch das Amtsgericht Leer. Daher ist der pauschale Hinweis auf eine Grenze von 700,- € nicht richtig.
Unfallschaden brutto oder netto?
In der Praxis stellt sich oft die Folgefrage, ob auf den Bruttobetrag oder auf den Nettobetrag des Unfallschadens abzustellen ist. Wenn man „nur“ auf den Nettobetrag abstellen würde, würde eine Differenz von mehr als 100,- Euro entstehen. Das Amtsgericht Heidenheim hat sich in einem Urteil auf die Seite des Unfallgeschädigten gestellt und geurteilt, dass es grundsätzlich auf den Bruttobetrag ankommt (vgl. Amtsgericht Heidenheim Urteil vom 20.04.2005 zum Aktenzeichen 7 C 204/05).
Gibt es Ausnahmen?
JA, nämlich dann, wenn der Unfallgeschädigte zum Abzug der Vorsteuer berechtigt ist und sich das unfallbeschädigte Fahrzeug in seinem Betriebsvermögen befindet.
Dieser Text wurde durch die Kanzlei Schleyer erstellt.